
95万澳元黄金预算:首次置业者如何在墨尔本 Unit 市场找到机会
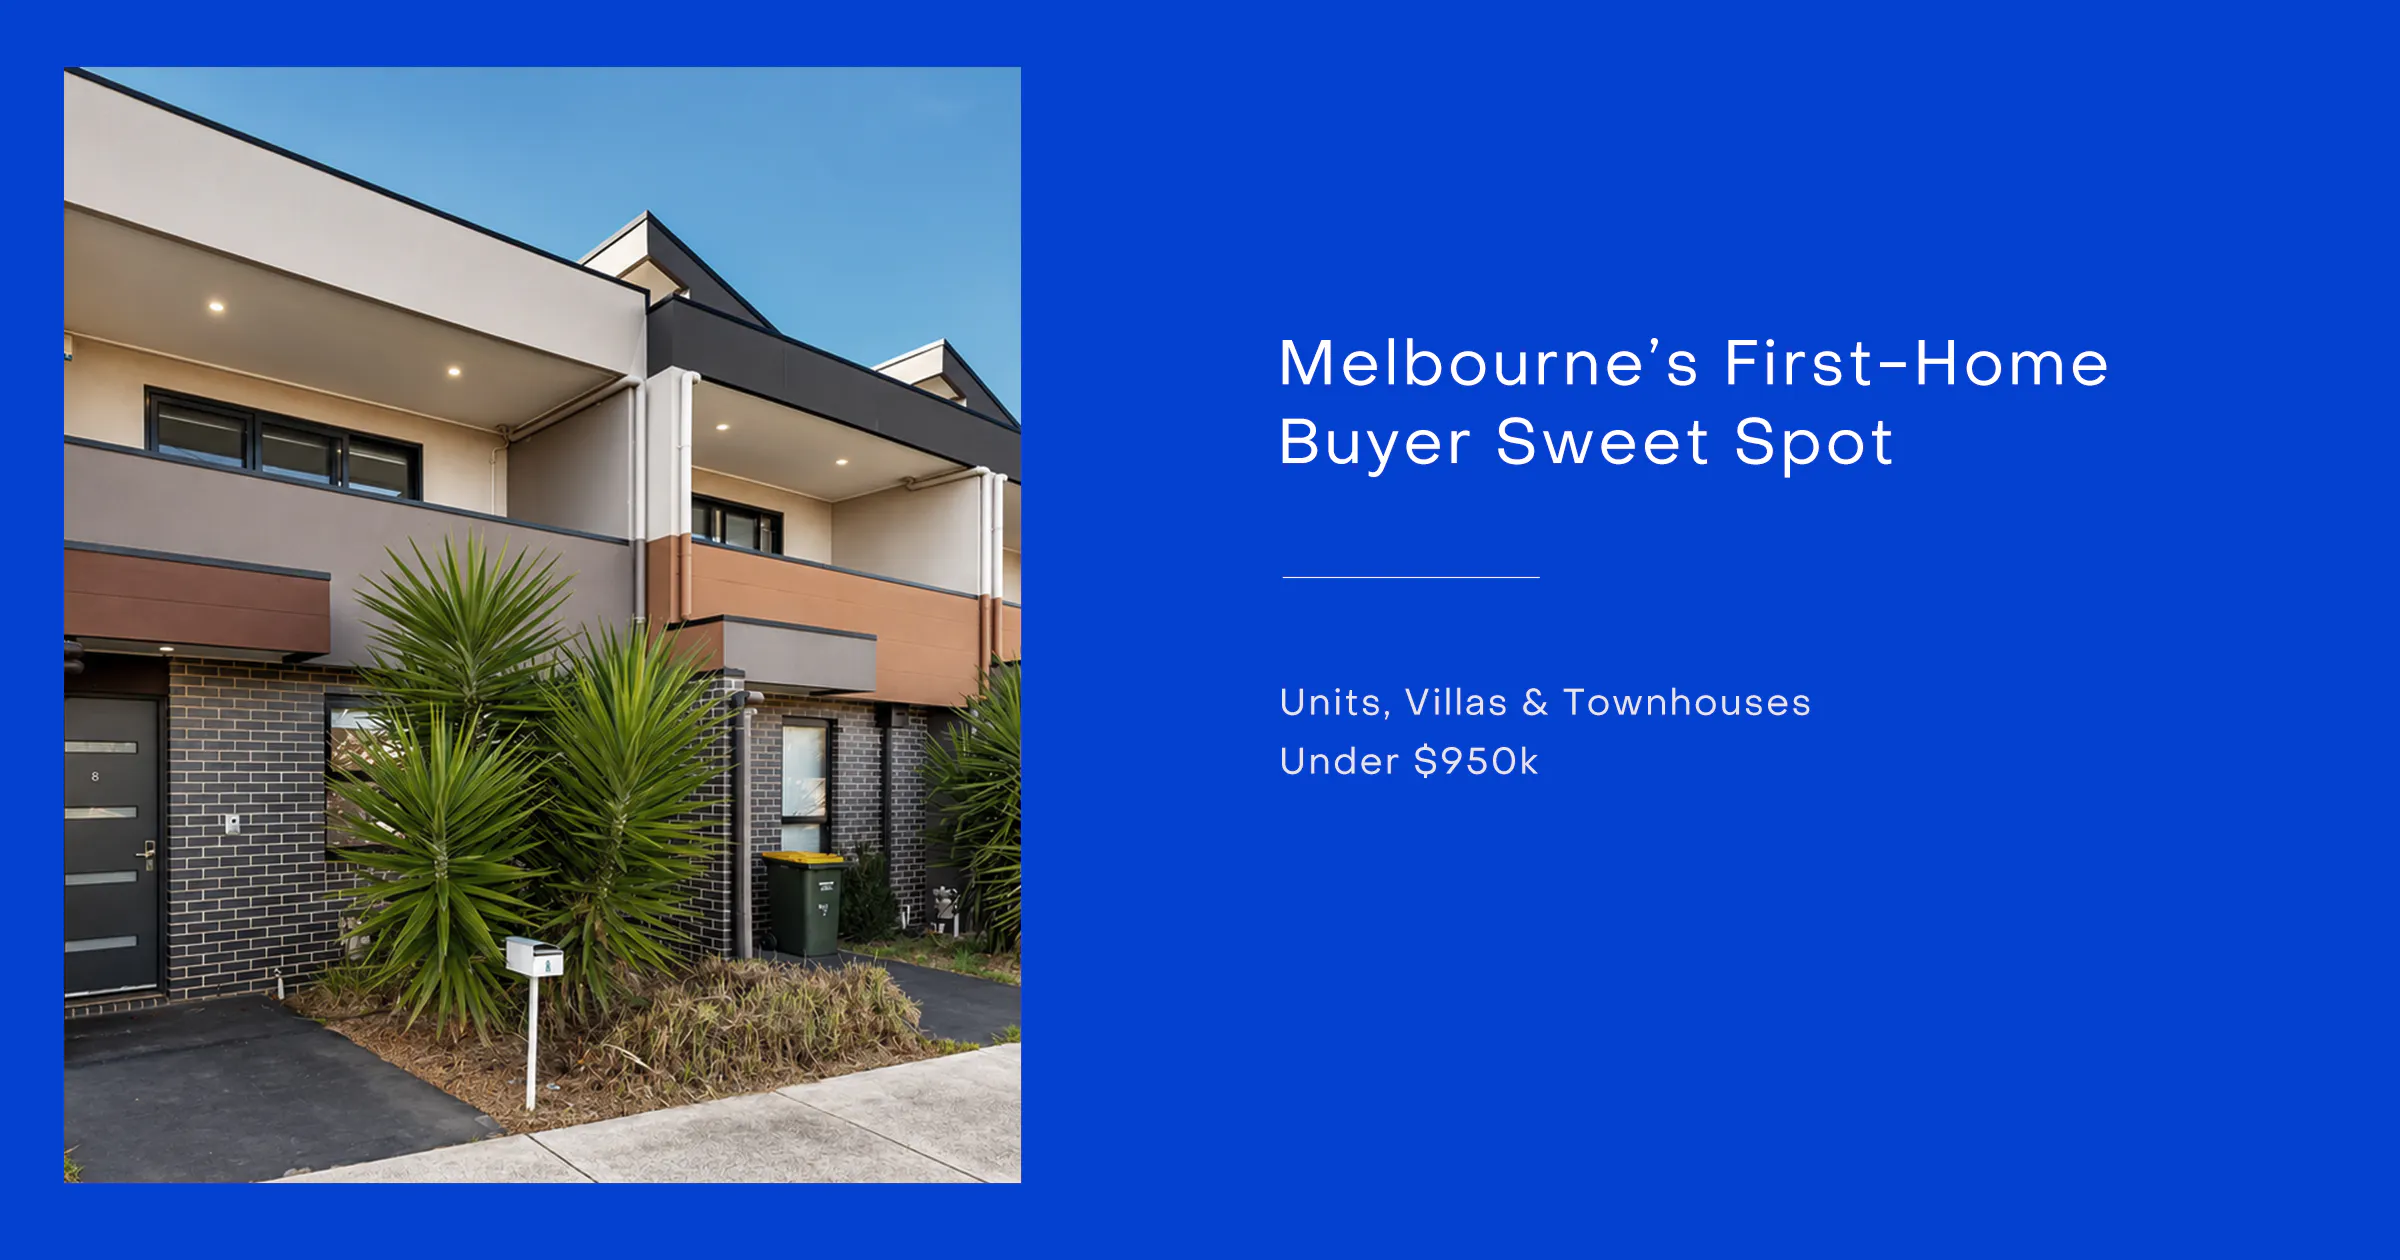
对墨尔本首次置业者来说,5% 首付计划的 $950,000 房价上限是预算边界,不是购房目标。比较 Unit、Villa、Townhouse 与独立屋的地段、印花税、持有成本和转售需求。
对于 2026 年的墨尔本首次置业者来说,$950,000 是一个非常重要的数字——但它应该被视为预算上限,而不是购买目标。
根据 Australian Government 5% Deposit Scheme,符合条件的买家最低只需支付 5% 首付,即可在无需支付 Lenders Mortgage Insurance(贷款机构抵押贷款保险,LMI)的情况下购房,但仍须满足贷款机构审批及其他资格要求。目前墨尔本和 Geelong 适用的房产价格上限为 $950,000,而且成交价格和贷款机构评估的物业价值都必须在相应上限以内。
而这个价格上限,实际上高于墨尔本大部分 Unit 市场的价格。
REIV 的 6 月季度数据显示,墨尔本大都会地区 Unit 的中位价为 $643,500,相比之下独立屋中位价为 $952,500。截至 2026 年 9 月 12 日的一周,根据 REIV 成交数据,Unit 拍卖清盘率达到 75%,拍卖成交中位价为 $733,000。
但接下来一周的数据也说明,买家不应过度解读某一周的清盘率。截至 9 月 19 日的一周,My Housing Market 数据显示,Unit 清盘率为 63.0%,拍卖成交中位价为 $719,000。
比这些单周数据更重要的是一个更大的趋势:墨尔本相当一部分 Unit、Villa 和 Townhouse 的价格仍低于联邦政府计划的房价上限,而很多独立屋已经超过这一价格。
对于首次置业者来说,这意味着需要思考的问题远不只是:“$950,000 能买什么?”
更值得问的问题是:
在我的实际预算范围内,哪一种物业能在地段、持有成本、土地价值占比、生活方式和未来买家需求之间取得最佳平衡?
5% 首付计划实际上可以买哪些物业?
Australian Government 5% Deposit Scheme 可适用于现有或新建的独立屋、Townhouse 或 Apartment,也可适用于部分 House and Land Package、购买土地后建房以及楼花项目。
对于符合条件的首次置业者,基本条件包括:年满 18 岁的澳大利亚公民或永久居民、至少拥有 5% 首付、购买符合相应房价上限的自住房,并满足参与计划的贷款机构的信贷审批要求。如果买家过去 10 年内没有在澳大利亚拥有过房产或土地,也可能符合资格。(查看官方资格要求)
目前该计划的名额已经取消限制,而之前的收入上限也已随着扩大版计划于 2025 年 10 月 1 日实施而取消。
但有一个区别,是每一位维州首次置业者都应该了解的。
$950,000 并不是维州首次置业印花税门槛
联邦政府的 $950,000 房产价格上限,与维多利亚州的首次置业印花税优惠门槛是两回事。
目前在维州,符合资格的首次置业者:
购买应税价值不超过 $600,000 的住宅,无需缴纳土地转让税
$600,001 至 $750,000 之间可享受部分减免
超过首次置业优惠范围后,则按照正常适用标准缴纳土地转让税
Victorian State Revenue Office 对目前的门槛进行了详细说明,可参阅其首次置业者土地转让税豁免及优惠指南。
因此,一位购买符合条件的 $900,000 物业的买家,仍然可能使用联邦政府 5% Deposit Scheme,但不应因此假设自己同时也可以享受维州首次置业印花税优惠。
这意味着,$600,000–$750,000 这一预算区间尤其值得仔细计算,而不是因为联邦计划允许购买最高 $950,000 的物业,就自动把预算拉到接近上限。
为什么墨尔本 Unit 突然成为首次置业的重要选择?
墨尔本独立屋和 Unit 之间的可负担性差距已经越来越明显。
REIV 数据显示,2026 年 6 月季度墨尔本大都会地区独立屋中位价为 $952,500——几乎正好达到联邦计划的价格上限——而 Unit 中位价只有 $643,500。
这让同一个买家面对的选择出现了明显不同。
如果预算是 $700,000–$800,000,在许多成熟的中环城区购买传统独立屋可能相当困难,但同样的预算却可能买到位置成熟得多的两房或三房 Unit、Villa Unit、Apartment,以及部分 Townhouse。
REIV 也注意到 Unit 和 Apartment 正越来越成为进入住房市场的重要起点。2025 年底,其数据显示墨尔本中环地区 Unit 中位价为 $747,500,外环地区则为 $650,000。(REIV 对墨尔本 Unit 和 Apartment 市场增长的分析)
这并不意味着“Unit 一定比 House 更好”。
而是意味着首次置业者现在更应该比较的是物业本身的质量,而不仅仅是物业类别。
在墨尔本,$950,000——甚至更低预算——还能买到哪里?
真正值得关注的机会,并不仅限于墨尔本外围城区。
目前 REIV 的各区数据表明,在多个性质完全不同的市场中,仍有不少物业类型处于 5% 首付计划的价格上限以内。
Glenroy:成熟北区,Unit 价格明显低于上限
在 Glenroy,目前 REIV 数据显示 Unit 中位价约为 $670,000,其中两房 Unit 约为 $580,000,三房 Unit 约为 $739,500。
该区整体独立屋中位价约为 $902,000,而三房独立屋约为 $870,000。(REIV Glenroy 市场数据)
这让首次置业者拥有非常广泛的选择:较低预算可以考虑 Villa 或 Townhouse,而当预算逐渐接近联邦计划上限时,部分独立屋也进入了选择范围。
Reservoir:Villa 和 Townhouse 的典型市场
Reservoir 很好地体现了“Villa 还是 House”的选择。
当地整体独立屋中位价目前约为 $952,000,基本已经达到墨尔本 5% Deposit Scheme 的价格上限,而 Unit 中位价约为 $633,000。根据目前 REIV 数据,三房 Unit 约为 $800,000。(REIV Reservoir 市场数据)
对于正在比较“更外围的小型独立屋”与“更靠近成熟交通及生活设施的 Villa 或 Townhouse”的买家来说,这样的价格差距会明显改变购房选择。
Heidelberg:不用支付独立屋价格,也能进入成熟地段
Heidelberg 目前的独立屋中位价约为 $1.3 million,意味着一般独立屋已经明显超过计划价格上限。
但当地 Unit 中位价约为 $640,000,其中两房 Unit 约为 $650,000,三房物业约为 $874,000。(REIV Heidelberg 市场数据)
这说明,对于首次置业者而言,仅仅改变所购买的物业类型,就有可能进入一个如果只参考独立屋中位价,看起来完全负担不起的城区。
Werribee:独立屋仍然是现实选择
墨尔本西部走廊的情况又有所不同。
Werribee 目前独立屋中位价约为 $680,000,三房独立屋约为 $625,000,四房独立屋约为 $730,000。而 Unit 中位价则明显更低,约为 $473,000。(REIV Werribee 市场数据)
因此,对于更加重视土地、卧室数量和家庭型物业的买家来说,像 Werribee 这样的区域,可以直接与距离 Melbourne CBD 更近的 Villa Unit 形成竞争。
Craigieburn:低于计划上限购买独立屋
Craigieburn 在墨尔本北部提供了类似的选择。
REIV 目前记录的独立屋中位价约为 $717,000,其中三房独立屋约为 $665,000,四房约为 $780,000。Unit 中位价则约为 $511,000。(REIV Craigieburn 市场数据)
其中的取舍非常明显:买家可能能够获得比靠近 CBD 地区更多的土地和居住空间,但必须把通勤、基础设施、未来供应以及生活方式,与额外的空间进行权衡。
如果希望从价格、交通和物业类型等方面进行更广泛的比较,Forge 也整理了2026 年墨尔本首次置业者仍可聪明买房的区域。
Villa vs House vs Apartment:真正应该比较哪些数字?
这正是很多网上讨论过于简单化的地方。
“买有土地的房子。”
“绝对不要买 Apartment。”
“Owners Corporation 费用就是浪费钱。”
“尽可能买得离市中心近一点。”
这些说法都不是放之四海而皆准的规则。
真正有意义的比较,应该考虑完整的物业持有情况。
购买独立屋
独立屋通常可以提供更多土地、更大的翻修自主权,而且根据土地条件不同,还可能拥有未来重新开发的潜力。
但如果首次置业者只是为了避免 Owners Corporation,而选择购买独立屋,也可能因此被迫搬到距离工作地点、公共交通、学校以及成熟生活设施更远的区域。
更大的物业也意味着,业主需要自行承担全部保险、外部维护、花园、屋顶以及其他维修成本。
购买 Villa Unit 或 Townhouse
Villa 可以处于独立屋和 Apartment 之间。
一些较老的 Villa Unit 可能拥有私人户外空间、车库以及一定的土地价值,同时仍然位于成熟城区,而这些地区的独立屋可能已经超出买家预算。
但买家应该仔细检查物业的 subdivision(分契)结构。
两套都被宣传为“Villa”的物业,其 Owners Corporation 架构、土地分配、公共区域和维修责任都可能完全不同。
购买 Apartment
Apartment 可以让买家以最低的进入成本进入非常成熟的地段,但建筑质量尤其重要。
购买前,应检查 Owners Corporation Certificate、财务报表、Maintenance Fund、保险、会议记录、计划中的重大工程、外墙 Cladding 历史,以及任何已知纠纷或建筑缺陷。
Owners Corporation 费用本身并不一定是负面因素。
真正应该问的是:这些费用究竟支付了什么?
一个费用很低、但维修基金严重不足的项目,未来可能让业主面对 Special Levy(特别征费)。而一个费用较高的楼盘,可能只是因为其中包含电梯、保险、公共区域维护及设施费用——这些费用即使不通过 Owners Corporation 支付,也可能以其他方式由业主承担。
Forge 的2026 年墨尔本公寓指南解释了,为什么低层、自住业主比例较高的楼盘,与投资者占比较高的高层公寓大楼,在二手转售市场上的表现可能截然不同。
有无障碍需求的买家也应该考虑户型以外的因素。入口、室内通道以及浴室都会影响物业日后改造的难易程度;例如 Mobility Access Modifications 所展示的坡道、浴室改造和无障碍设施,可以帮助买家在评估房屋长期适用性时理解可能涉及的改造类型。
不要忽略未来 3–10 年的转售问题
第一套房并不一定需要住一辈子。
因此,未来潜在买家群体同样非常重要。
当你比较两套价格相近的物业时,可以问自己:
5 年或 10 年后,谁可能从我手里买下这套房?
一套交通便利、位置良好的两房 Villa,未来可能同时吸引首次置业者、Downsizer 以及投资者。
而一套一房高层 Apartment,如果同一大楼或附近存在数百套几乎完全相同的竞争房源,其转售吸引力可能相对更有限。
一套位于外围增长走廊的四房独立屋可能非常适合家庭买家,但购房者也应研究附近未来还能新增多少竞争性住宅供应。
而成熟中环城区的 Townhouse,则可能介于这些类别之间。
与其直接假设某一种物业类型未来升值一定更快,不如比较以下因素:
该物业类型的稀缺性
土地价值占比
学校和公共交通便利程度
步行便利性及周边生活设施
Owners Corporation 成本
建筑状况
未来开发供应
可比物业的二手成交表现
未来自住型买家群体的深度
这也是**买方顾问(buyer advocacy)**尤其能够发挥价值的地方:真正的问题并不仅是某套物业价格是否低于 $950,000,而是它的价格是否有可比成交支持,以及该资产本身是否符合买家的预期持有周期。
为什么 $950k 在拍卖中可能是一个危险数字?
对于使用 5% Deposit Scheme 的买家来说,还有最后一个容易忽略的陷阱。
如果 $950,000 是适用的房产价格上限,那么参加拍卖时就不能像普通竞价一样,认为“再多 $5,000 没什么关系”。
它可能有很大关系。
Australian Government 明确规定,成交价格以及贷款机构评估的房产价值,都必须等于或低于相应的 Scheme 房价上限。
因此,依赖该计划购房的买家,在拍卖开始前必须明确设定竞价上限。
如果一套物业本身已经接近价格上限,情绪化竞价很可能让原本符合 Scheme 条件的物业,在成交后不再满足价格要求。
这也使得拍卖前准备变得更加重要。
在开始竞价之前,买家应该明确掌握:
贷款机构批准的借款能力、适用的 Scheme 房价上限、预计购房成本、可比成交价值,以及绝对不能超过的离场价格。
Forge 的如何在 2026 年相对疲软的墨尔本市场聪明买房指南进一步说明了,为什么买家应该在拍卖前利用可比成交来验证广告价格,而不是让现场竞价过程本身决定一套物业“值多少钱”。
那么,墨尔本首次置业真正的黄金预算在哪里?
它不一定是 $950,000。
对于一些买家来说,一套 $580,000、无需缴纳首次置业印花税的 Villa,可能比为了充分使用 Scheme 而购买一套 $930,000 的 Townhouse 带来更健康的财务状况。
对于另一些家庭来说,花费 $800,000–$900,000 购买更大的 Townhouse 或成熟住宅,则可能提供足够的空间,从而避免 3 年后再次搬家。
而对于更加重视土地而不是距离市中心远近的买家,墨尔本外北区和西区仍然存在低于联邦计划价格上限的独立屋。
$950,000 上限真正重要的地方,在于它扩大了买家的选择范围。
它让墨尔本首次置业者能够在更大的区域内比较 House、Villa、Townhouse 和 Apartment,而不是被迫局限于某一种物业类型。
但最合适的购买决定,最终仍然要一套一套物业具体分析。
把 Scheme 的价格上限当作边界。
用近期可比成交判断物业价值。
把印花税和 Owners Corporation 成本分别计算。
而在参加拍卖之前,要清楚知道究竟到了哪个价格,这套物业对你来说就不再值得继续竞价。
对于 2026 年的墨尔本首次置业者来说,真正的优势就在这里。
对于墨尔本首次置业者,$950,000 更适合作为预算边界,而不是购房目标。善用 5% 首付计划,并结合印花税、物业类型、持有成本、可比成交及未来转售需求,才能找到真正适合自己的首次置业机会。
Forge Real Estate Melbourne 可以协助您规划未来,找到完美的蓝筹物业,让您的生活需求和投资目标完美融合。我们提供专业咨询,并可使用普通话和粤语提供服务。
📞 电话 (Phone):(03) 91003633
✉️ 电子邮件 (Email):info@forgeproperty.com.au
🌐网站 (Website):www.forgerealestate.com.au
相关文章

买墨尔本公寓前必查:Owners Corporation 与验房中最容易被忽略的问题
墨尔本公寓报价被快速接受,不一定代表物业有问题。签署无条件合同前,应检查 Owners Corporation Certificate、会议记录、财务、维修历史、产权平面图及验房结果。

墨尔本新保留价规则:低报价格为何将更难隐藏
维州新的保留价规定将于 2026 年 10 月 1 日开始实施,拍卖及固定日期销售从 10 月 16 日起适用披露要求。了解规则变化、低报价格疑虑、流拍后的选择及拍卖前准备。

如果是买方市场,墨尔本的买家都去哪了?
墨尔本整体市场可能走弱,但优质家庭住宅仍会引发激烈竞争。本指南解释城区差异、可比成交、学区、房产稀缺性和拍卖动态为何比“买方市场”标签更重要。